
Compreendendo a Lei do Superendividamento e sua Relevância Social
A Lei do Superendividamento é mais do que um simples conjunto de normas legais; ela representa um compromisso social em proteger os consumidores que se veem em situação de endividamento excessivo. Nesse contexto, o superendividamento não se limita apenas à incapacidade de honrar compromissos financeiros, mas também à impossibilidade de manter um padrão de vida digno e saudável. Assim, a legislação não visa apenas à renegociação das dívidas, mas também à preservação da dignidade e do bem-estar financeiro do devedor.
Os Direitos e Benefícios Assegurados pela Lei
A Lei do Superendividamento confere uma série de direitos e benefícios aos consumidores em situação de endividamento excessivo, visando restaurar o equilíbrio e a justiça nas relações de crédito. Entre esses direitos, destaca-se a garantia de uma renegociação das dívidas de forma justa e sustentável, levando em consideração a capacidade de pagamento do devedor.
Além disso, a legislação prevê mecanismos de mediação entre devedor e credor, incentivando a busca por soluções colaborativas para a quitação das dívidas. Nos casos mais complexos, a lei também contempla a possibilidade de uma intervenção judicial para garantir a proteção dos direitos do consumidor.
Estratégias para se Beneficiar da Lei do Superendividamento
Aproveitar as proteções e oportunidades oferecidas pela Lei do Superendividamento requer não apenas conhecimento dos direitos do consumidor, mas também a adoção de uma postura proativa e informada diante da situação de endividamento excessivo. Nesse sentido, é fundamental buscar orientação junto aos órgãos de defesa do consumidor e entidades especializadas em educação financeira.
Ademais, é essencial encarar a negociação com os credores de forma transparente e colaborativa, buscando alternativas viáveis para a quitação das dívidas que respeitem tanto os interesses do devedor quanto do credor. Em última instância, é importante lembrar que a Lei do Superendividamento está aí para proteger os direitos do consumidor, e não hesitar em acioná-la quando necessário é crucial para garantir uma recuperação financeira saudável.
A legislação determina que o devedor não deve comprometer mais de 35% de sua renda com o pagamento de parcelas de dívida, sob o risco de ser classificado como superendividado.
Se você possui empréstimos pessoais, consignados ou outras obrigações financeiras com o banco, e essas parcelas correspondem a mais de 35% de sua remuneração, é possível pressionar as instituições financeiras a renegociarem seus débitos. Pode-se apresentar um plano de reestruturação de dívidas com duração de até 5 anos.
Além disso, em determinadas situações, o banco pode reduzir parte do montante devido para facilitar a renegociação.
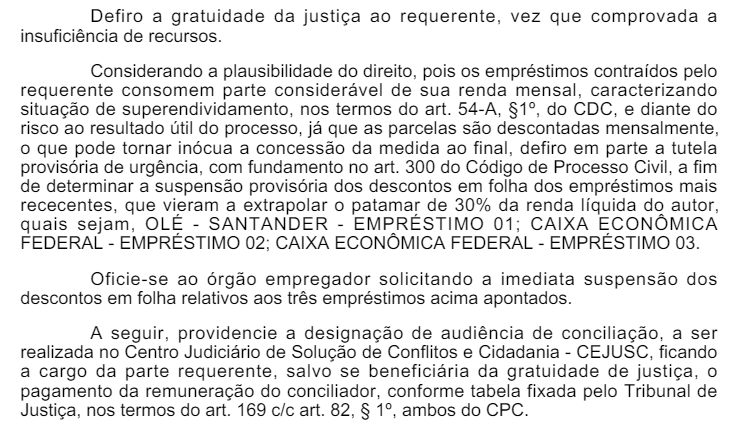
Essa legislação oferece oportunidades vantajosas, uma vez que desde o início do processo ela limita os descontos de dívidas a 30% da remuneração do servidor público, proporcionando maior estabilidade financeira durante o período de negociação.
Confira uma decisão recente:
Conclusão
A Lei do Superendividamento representa um avanço significativo na proteção dos consumidores em situação de endividamento excessivo, oferecendo um arcabouço legal que busca restaurar a dignidade financeira e promover a recuperação econômica individual. Ao garantir direitos e oportunidades para uma renegociação justa das dívidas, a legislação não apenas alivia o fardo financeiro dos devedores, mas também contribui para a estabilidade e o desenvolvimento econômico da sociedade como um todo.
Portanto, é crucial que os consumidores estejam cientes de seus direitos e saibam como se beneficiar das proteções oferecidas pela lei. Com orientação adequada e uma postura proativa, é possível superar o superendividamento e construir um futuro financeiro mais sólido e promissor.